キオクシアの26年1〜3月期売上額、1兆円を突破、営業利益率も60%
先週末、キオクシアの2026年1〜3月期(2025年度第4四半期)決算発表があり、同社の業績は売上額1兆29億円と前年同期比(YoY)188.9%増(2.889倍)、前四半期比(QoQ)で84.5%増(1.845倍)となり(図1)、営業利益率は59.7%となった。四半期に1兆円を超えた売上額はこれが初めて。TSMCの熊本工場であるJASMが早くも1〜3月期に黒字に転換した。
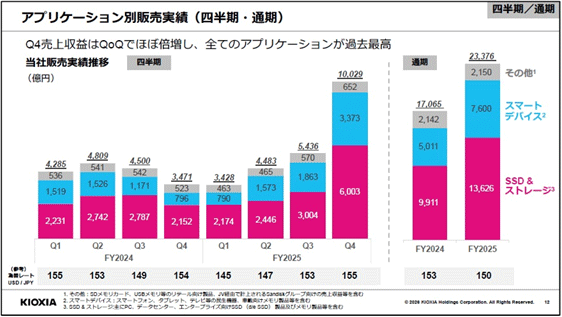
図1 キオクシアの2026年1〜3月期の売上額 出典:キオクシアホールディングス
売上が大きく伸びた最大の理由は、AIデータセンターや企業向けのSSD(半導体ディスク)をはじめとするNANDフラッシュ市場の需要が拡大したため。特にクラウドを使う生成AIの活用によって、推論やエージェントAI需要が活発になり、RAG(検索拡張生成:Retrieval Augmented Generation)や転移学習などの追加学習によってストレージからデータをよく引き出すようになった。従来ストレージは、データをためるだけの役割を主としていたが、生成AI需要により高速に引き出す用途が増えてきた。HDDでは高速には引き出せない。ここにNANDフラッシュゆえの理由がある。
25年9月には同社北上工場の第2製造棟での稼働が開始され、QLC(4ビット/セル)方式のNANDフラッシュによるSSDの売上額も増えたとしている。245TBと大容量のSSD「KIOXIA LC9シリーズ」がDell Technologiesに採用され、大手顧客による認定も進んでいるという。
売上が好調な最大の要因は、単価の値上げによる。Q4末までの在庫の積み上げはほとんどないという。いわば稼働は目いっぱいであるため、供給もこれ以上増やせない状態となり、単価の値上げに結び付いた。加えて、NANDもDRAMも共に手掛けるメモリトップ3社はDRAM特にHBMへの生産を重視しており、NANDフラッシュの品薄状況はキオクシアにとって追い風となっている。
第4四半期決算が出たことで、2025年度の売上額は過去最高の2兆3376億円となった。これはYoYで1.4倍である。また営業利益はこれも過去最高の8762億円、営業利益率は37%となった。フリーキャッシュフローも3950億円となり、今後の投資に生かせる結果となった。
次の四半期(4〜6月期)である2026年度第1四半期の見通しは、1兆7500億円前後となり。QoQで74.5%増を見込んでいる。営業利益率も74.3%にもなる。営業利益がこれほどまで増えた最大の要因は、やはりNANDフラッシュ単価の値上げである。キオクシアはカレンダー年で2027年も需給はタイトになるとみている。
キオクシアが回復し、次四半期の見通しを発表したことで同社の時価総額(株価×発行株式総数)は上昇傾向を示しており、5月18日現在で1526.3億ドル(約23.7兆ドル)の世界132位となった。日本企業としては、1位のトヨタ自動車(世界62位)、2位の三菱UFJフィナンシャルグループ(世界76位)、3位のソフトバンクグループ(世界86位)に次ぐ4位に位置している。ちなみに5位は東京エレクトロン(世界149位)。さらに6位三井住友フィナンシャルグループ(世界153位)、7位ファーストリテーリング(世界154位)、8位日立製作所(世界156位)、9位ソニー(159位)、10位三菱商事(160位)と続いている。
好調なのはキオクシアだけではない。TSMCの熊本工場であるJASMが操業開始1年強で早くも黒字化した、と17日の日本経済新聞が報じた。2026年1〜3月期に9億5138万台湾元(約47億円)の黒字だった。25年12月期は97億台湾元の赤字だったため、この四半期で初めて黒字に転換したことになる。日経によると、決算報告では本社へのロイヤルティ支払額が段階的に増えているため、JASMの生産売り上げが増えていることを示している。
ご意見・ご感想