AIデータセンター;過去最高を記録するSK Hynix、参入するルネサス
先週、対照的な2社の決算発表があった。一つはSK hynixで、もう一つはルネサスエレクトロニクスである。特長は、前者ではAIデータセンター向け需要がさらに大きな伸びを示していること、後者では自動車・産業向け売上額が前年同期比(YoY)20%増となり5四半期連続プラス成長を示したことだ。また、デンソーがロームへの買収提案を撤回した。
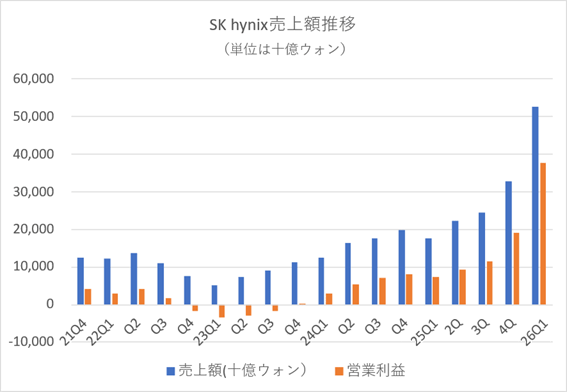
図1 SK hynixの売上額と営業利益の推移 出典:SK hynixの公表値を筆者がグラフ化
SK hynixの業績は4月24日の日本経済新聞でも報道されたように、過去最高の売上額と過去最高の営業利益をたたき出している。売上額は、前年同期比(YoY)2.98倍(198%増)の52兆5760億ウォン(1ウォン=0.11円)にも達し、本業の儲けを表す営業利益は利益率72%と驚異的に高く37兆6100億ウォンと過去最高となった。
これらの数字は、過去と比較するとわかりやすい。半導体不足で大いに潤った2021年〜22年のピークだった2022年第4四半期の売上額は13兆8110億ウォンだったから、今回の売上額はそれよりも約5倍も大きい(図1)。つまり600%もの成長となる。営業利益率も72%で、前四半期の売上額を超えるという、とてつもなく高い数字を示している。
ここまで高い営業利益率は、DRAMとNANDフラッシュの単価の値上がりと、AIデータセンター向けの付加価値の高いHBMの旺盛な需要による。SK hynixはメモリ専用の半導体メーカーであり、メモリ需要がそのまま業績に反映される。ただ今後は、メモリの値上がりでパソコンの需要が少し弱まってきている一方、AIサーバー向けの需要はさらに加速しているため、打ち消し合って売上額が鈍化するかもしれないと見ている。
一方のAIサーバー向けは、AI技術が学習向けから推論やエージェントAI向けに急速に広がっている。AIエージェントが生み出すデータ量が増えるにつれ、メモリ処理(DRAM)とメモリ格納(NANDフラッシュ)の需要が増加しているという。
SK hynixがAIデータセンター向けで大いに潤っているのに対して、翌日発表のあったルネサスは出遅れながらもAIデータセンター市場に力を入れていく。これまで自動車向けと産業・IoT・インフラ向けに力を入れてきたルネサスは、2026年1QではYoYで20.6%増の3723億円となり、営業利益は利益率33.7%の1254億円となった。売上額は、タイミング部門を2月にSiTimeに売却したため、1月分のみその部門の売上を含めている。それでも20%増に達したため、回復してきたといえよう(図2)。
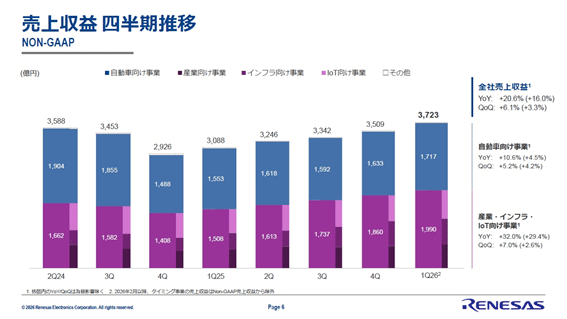
図2 ルネサスの売上額の四半期別推移 回復はゆっくりだが5期連続プラス成長 出典:ルネサスエレクトロニクス
ただ、ルネサスはAIデータセンター市場をこれまで取り込んでこなかったため、今後はデータセンター内の電源回りのデジタルパワー(デジタル制御技術一式として、マイコンからドライバ、パワー半導体などをチップセットとして売り込む)と、メモリインターフェイスチップ需要を見込み生産能力を上げていく、と同社CEOの柴田英利氏は述べている。
昨年10月にAIデータセンターの800V化を巡りNvidiaと提携したのはその一つである。例えばGaNを使って、800Vの直流電源を作りサーバーに供給することでデータセンター内の消費電力を下げる。幹線の6万Vなどの電力網からデータセンターの入り口で800Vの変換しそのままサーバーに送る。サーバー内で12V、5V、1.2Vなどに変換する。次の26年2QもYoY、QoQともプラス成長の3880億円の売り上げを見込んでいる。
パワー半導体の再編としてロームと東芝、三菱電機の連合か、デンソーがロームを買収するか、注目を集めてきたが、デンソーがロームへの買収を撤回すると4月26日の日経が報じた。ローム側の賛同を得られなかったためだとしている。今後は、3社連合を話し合っていく。
ご意見・ご感想